2025年家計簿|一馬力・家族3人の年間生活費と収支
こんにちは、いざです。
この記事では、地方在住・一馬力・家族3人・車2台で暮らす我が家の2025年家計簿を振り返ります。
2025年の家計は、
家計収入:4,922,046円
家計対象支出:5,321,744円
家計参考収支:▲399,698円
でした。
年間約40万円の赤字です。
ただし、家計対象支出532万円のすべてが、生活で使ってなくなったお金ではありません。
中身を分けると、
普段の暮らし:約299万円
特別費:約157万円
貯蓄・資産形成:76.5万円
でした。
この記事では、2025年の実績を中心に、
「年間いくら使ったか」ではなく、「我が家はいくらあれば普段の暮らしを続けられるのか」
という視点で振り返ります。
我が家の家計簿全体は、地方一馬力・家族3人の家計簿まとめ|年間生活費とサイドFIREへの記録でまとめています。
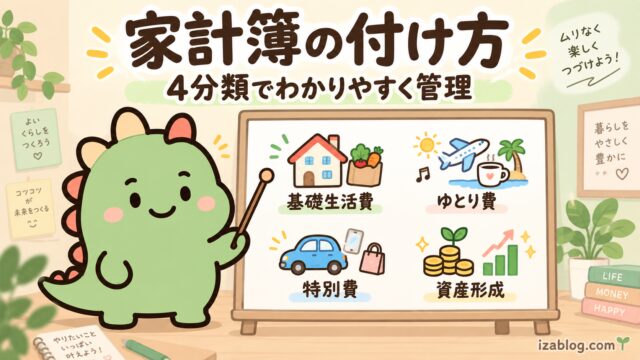
また、基礎生活費・ゆとり費・特別費・資産形成の分け方や、MoneyForward MEでの具体的な管理方法については、我が家の家計簿の付け方|MoneyForward MEで生活費とFIRE資金を管理する方法をご覧ください。
2025年の家計簿まとめ
まずは年間実績です。
| 項目 | 2025年 |
|---|---|
| 家計収入 | 4,922,046円 |
| 基礎生活費 | 2,690,799円 |
| ゆとり費 | 295,336円 |
| 経常生活費 | 2,986,135円 |
| 月平均経常生活費 | 約248,845円 |
| 特別費 | 1,570,609円 |
| 貯蓄・資産形成 | 765,000円 |
| 家計対象支出 | 5,321,744円 |
| 家計参考収支 | ▲399,698円 |
一番注目しているのは、
経常生活費2,986,135円
です。
基礎生活費とゆとり費を合わせた、
普段の暮らしに使ったお金
です。
月平均では約24.9万円。
2025年時点では、
地方・一馬力・家族3人・車2台の我が家は、普段の暮らしに年間約300万円
というひとつの基準が見えてきました。
532万円使ったけれど、生活費は約299万円
2025年の家計対象支出は、
5,321,744円
でした。
500万円を超えています。
でも、その内訳は、
| 支出の中身 | 金額 |
|---|---|
| 基礎生活費 | 2,690,799円 |
| ゆとり費 | 295,336円 |
| 経常生活費 | 2,986,135円 |
| 特別費 | 1,570,609円 |
| 貯蓄・資産形成 | 765,000円 |
です。
つまり、
約532万円すべてを毎年用意しないと暮らせない
という家計ではありません。
普段の暮らしに使った経常生活費は約299万円。
残りの大部分は、その年に発生した特別費と、将来へ残した資産形成でした。
この違いを分けて見るようになってから、家計簿がかなり分かりやすくなりました。
分類方法そのものについては、我が家の家計簿の付け方で詳しくまとめています。
普段の暮らしは月平均約24.9万円
2025年の経常生活費は、
2,986,135円
でした。
月平均では、
約248,845円
です。
内訳は、
基礎生活費:2,690,799円
ゆとり費:295,336円
でした。
基礎生活費には、住居、食料品、日用品、光熱費、通信・デジタル、医療、保険、車の維持費などが入っています。
一方、ゆとり費には、外食、レジャー、交際費、家計から出すお小遣い、娯楽系サブスクなどを入れています。
サイドFIREを目指しているからといって、ゆとり費をゼロにしたいわけではありません。
僕が知りたいのは、
最低限生きられる金額ではなく、家族が無理なく気持ちよく暮らせる金額
です。
2025年は、その基準が月25万円前後だったことになります。
特別費は約157万円
2025年の特別費は、
1,570,609円
でした。
経常生活費約299万円に対して、かなり大きな金額です。
ただし、
毎年157万円の特別費が必要
という意味ではありません。
家電や家具、車関連の大きな支出、臨時の医療費、家族イベントなどは、年によって内容も金額も変わります。
だからサイドFIREを考えるときも、
2025年の157万円をそのまま毎年の生活費に加える
のではなく、複数年の特別費を見ながら平均を考えていく予定です。
2026年も同じルールで集計しているので、データが増えるほど実際に必要な金額が見えやすくなってきます。
貯蓄・資産形成は76.5万円
2025年は、
765,000円
を家計から貯蓄・資産形成へ回しました。
主に、
妻のNISAと、子どものための投資
です。
妻のNISAについては、一馬力家庭の妻NISA|年72万円と贈与税の注意点でまとめています。
子どもの将来資金については、子ども口座でオルカン投資|将来の教育費・資産形成を考えるで紹介しています。
一方、僕自身も2025年は新NISAへ年間360万円投資しています。
ただし、この360万円は2025年の家計収入から新しく作ったお金ではなく、主に以前から保有していた資産を新NISAへ移したものです。
そのため、家計簿上の資産形成76.5万円には含めていません。
この、
家計から新しく作った資産形成
と、
すでに持っている資産の置き換え
を分けて考えるルールも、我が家の家計簿の付け方で詳しくまとめています。
僕自身の新NISAの運用状況は、新NISA運用実績を公開|2024年からの推移と年初一括の結果で毎月記録しています。
約40万円の赤字をどう見るか
2025年の家計参考収支は、
▲399,698円
でした。
年間収支としては赤字です。
ただ、中身を見ると、
経常生活費:2,986,135円
特別費:1,570,609円
なので、生活と特別費を合わせると、
4,556,744円
です。
家計収入4,922,046円との差は、
+365,302円
でした。
つまり2025年は、
生活費+特別費までは約36.5万円のプラス
です。
そこから765,000円を将来の資産形成へ回した結果、
▲399,698円
になりました。
だから2025年は、
生活費を使いすぎて約40万円赤字になった
というより、
生活と特別費を払いながら76.5万円を資産形成へ回した結果、家計収支が約40万円マイナスになった
と見る方が実態に近いと思っています。
もちろん、毎年現金が減り続けても問題ないという意味ではありません。
ただ、赤字額だけで家計の良し悪しを判断しないようになりました。
2025年の月別収支
月ごとの家計も見てみます。
※万円単位に四捨五入しています。
| 月 | 家計収入 | 家計対象支出 | 参考収支 |
|---|---|---|---|
| 1月 | 約24万円 | 約177万円 | ▲154万円 |
| 2月 | 約26万円 | 約27万円 | ▲1万円 |
| 3月 | 約22万円 | 約30万円 | ▲8万円 |
| 4月 | 約38万円 | 約36万円 | +2万円 |
| 5月 | 約68万円 | 約32万円 | +37万円 |
| 6月 | 約81万円 | 約28万円 | +53万円 |
| 7月 | 約27万円 | 約56万円 | ▲29万円 |
| 8月 | 約44万円 | 約26万円 | +18万円 |
| 9月 | 約23万円 | 約22万円 | +1万円 |
| 10月 | 約25万円 | 約31万円 | ▲6万円 |
| 11月 | 約22万円 | 約25万円 | ▲3万円 |
| 12月 | 約94万円 | 約41万円 | +52万円 |
| 合計 | 約492万円 | 約532万円 | ▲40万円 |
一番目立つのは1月です。
家計対象支出は約177万円、参考収支は約154万円の赤字でした。
ただし、
1月に177万円使った=毎月177万円必要
ではありません。
特別費や資産形成が重なると、月単位の支出は大きく動きます。
僕の場合、毎月黒字にすることより、
1年間を通して、普段の暮らしにいくら使い、それ以外に何が発生したのか
を見る方が役立っています。
家計は赤字でも管理資産は増えた
2025年の家計参考収支は約40万円の赤字でした。
でも、家計簿と資産額は同じようには動きません。
家計簿は、
その年のお金の流れ
を見るもの。
資産公開は、
今持っている管理資産の現在地
を見るものです。
投資資産には値動きがありますし、現金から投資信託へ資産を移すこともあります。
そのため、
家計が40万円赤字だから、管理資産も40万円減る
とは限りません。
2025年の管理資産の動きについては、2025年の資産公開|地方一馬力・家族3人の年間資産推移で振り返っています。
過去から現在までの資産推移は、資産公開まとめ|45歳サイドFIREへの記録にまとめています。
2025年の約299万円をFIRE生活費の基準にする
2025年の家計から得られた一番大きな数字は、
経常生活費:約299万円
月平均:約24.9万円
です。
僕がサイドFIREを考えるうえで、年間支出532万円よりも重要な数字だと思っています。
ただし、
年間299万円あればFIREできる
とも考えていません。
特別費があるからです。
将来的には、
経常生活費+複数年平均の特別費
を基本に、FIRE後に必要な生活費を考えていく予定です。
また、会社員を辞めて時間が増えれば、お金の使い方そのものも変わると思っています。
忙しいから使っていたお金は減るかもしれない。
反対に、旅行や趣味、家族との時間に使うお金は増えるかもしれない。
僕が目指しているのは、
最低限のお金だけで生活するFIREではなく、家族と気持ちよく暮らしながら働き方を選べる状態
です。
45歳までの全体計画は、45歳・資産5500万円へ|地方一馬力・家族3人のサイドFIREロードマップでまとめています。
また、将来の生活費を投資資産からどう作るか確認するため、オルカンの自動売却も実際に試しています。
2025年の家計から分かったこと
2025年の家計は、
家計収入:約492万円
家計対象支出:約532万円
参考収支:▲約40万円
でした。
でも、支出の中身を見ると、
経常生活費:約299万円
特別費:約157万円
貯蓄・資産形成:約77万円
です。
この数字を見て一番感じたのは、
「年間いくら出ていったか」と「年間いくらあれば暮らせるか」は違う
ということです。
年間支出だけを見ていたら、
「我が家は年間500万円以上ないと生活できない」
と思っていたかもしれません。
でも、2025年の普段の暮らしは約299万円でした。
この差を見つけられたことが、家計簿を付けてきた一番大きな成果だと思っています。
まとめ|2025年の普段の生活費は約299万円
2025年の家計をまとめます。
| 項目 | 金額 |
|---|---|
| 家計収入 | 4,922,046円 |
| 家計対象支出 | 5,321,744円 |
| 家計参考収支 | ▲399,698円 |
| 基礎生活費 | 2,690,799円 |
| ゆとり費 | 295,336円 |
| 経常生活費 | 2,986,135円 |
| 月平均経常生活費 | 約248,845円 |
| 特別費 | 1,570,609円 |
| 貯蓄・資産形成 | 765,000円 |
年間では約40万円の赤字でした。
でも、
普段の暮らし:約299万円
+特別費:約157万円
+将来へ残した資産形成:76.5万円
という中身でした。
僕がこれから追いかけたいのは、
毎年黒字にできたかではなく、家族が気持ちよく暮らすためにいくら必要なのか
です。
同じルールで2026年も記録しています。
2026年の家計は、2026年家計簿|一馬力・家族3人の生活費と収支で公開しています。
家計簿の分類方法やMoneyForward MEでの管理方法から知りたい方は、我が家の家計簿の付け方|MoneyForward MEで生活費とFIRE資金を管理する方法をご覧ください。