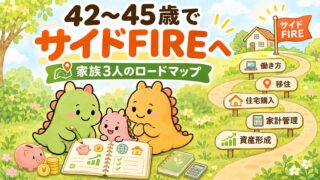
42〜45歳でサイドFIREへ|家族3人のロードマップ
こんにちは、いざです。
僕は地方在住・一馬力・家族3人で、42〜45歳を目安にサイドFIREを目指しています。
サイドFIREとは、資産運用と仕事による収入を組み合わせて生活するスタイルです。
僕の目標は、仕事を完全に辞めることではありません。
家族との時間を大切にしながら、自分で働き方を選べる生活を送ること。
この記事では、そのために考えている資産形成、家計管理、住宅購入、退職後の働き方をまとめます。
我が家のサイドFIRE計画
現在の計画はこちらです。
| 項目 | 我が家の方針 |
|---|---|
| 家族構成 | 夫婦+子ども1人 |
| 暮らし | 地方在住・一馬力 |
| 目標年齢 | 42〜45歳 |
| 目標資産 | 5,500万円 |
| 生活費 | 年間360万円程度を想定 |
| 投資方針 | オルカン中心 |
| 住宅 | 退職・移住に合わせて購入 |
| 退職後の働き方 | サイドFIRE・コーストFIRE |
| 退職後の労働収入 | 年収200〜300万円程度を想定 |
| 取り崩し | 4%ルールなどを参考に検討 |
※金額や年齢は現時点の目安です。
以前は45歳でのサイドFIREを目標にしていましたが、現在は42〜45歳を想定しています。
ただし、資産額や年齢だけで退職を決めるつもりはありません。
住宅購入や家族の生活環境、退職後の収入なども考慮して判断する方針です。
目標資産5,500万円と現在の資産状況
僕は、金融資産5,500万円をひとつの目安にサイドFIREを目指しています。
ただし、目標額に達したら必ず退職するわけではありません。
住宅購入後の資産や生活費、退職後の収入などを考慮して判断する予定です。
現在の資産額やこれまでの推移は、資産公開まとめで紹介しています。
なお、公開している資産額は家族全員の金融資産ではなく、僕自身のFIRE計画に合わせて管理している資産です。
サイドFIREに向けた家計管理
サイドFIREを目指すうえで、資産形成と同じくらい大切なのが家計管理です。
我が家では、マネーフォワード MEを使い、家計を4つに分類しています。
| 分類 | 内容 |
|---|---|
| 基礎生活費 | 食費・光熱費・通信費など |
| ゆとり費 | 外食・レジャー・交際費など |
| 特別費 | 家電の買い替え・突発的な医療費など |
| 貯蓄・資産形成 | 将来のために新しく残すお金 |
基礎生活費とゆとり費を合わせたものを「経常生活費」として管理しています。
サイドFIRE後の生活費は、経常生活費に特別費の見込み額を加えて考える方針です。
家計簿の詳しい分類方法は、我が家の家計簿の付け方|MoneyForward MEで生活費とFIRE資金を管理する方法で紹介しています。
FIRE後の生活費は年間360万円程度を想定
現在は、住宅ローンを含めて年間360万円程度を想定しています。
ただし、子どもの教育費や住宅の維持費などによって、必要な生活費は変わります。
今後も家計簿を活用しながら、無理のない生活費を考えていく予定です。
実際の家計収支は、地方一馬力・家族3人の家計簿まとめで公開しています。
僕が大切にしているのは、節約だけを優先しないこと。
将来のためにお金を貯めながら、今の家族との時間も楽しむ。
そんな家計管理を続けていきたいと思っています。
投資方針はオルカン中心
僕の資産形成は、オルカンを中心としたインデックス投資です。
オルカンとは「eMAXIS Slim 全世界株式(オール・カントリー)」の愛称で、世界中の株式に幅広く投資できる投資信託です。
基本的な方針は次のとおりです。
- オルカン中心で長期運用する
- 新NISAを活用する
- 毎月積立と年初一括を使い分ける
- 生活防衛資金として現金も確保する
- 将来の取り崩しまで考える
投資で大きな利益を狙うよりも、できるだけシンプルな仕組みで資産形成を続けることを重視しています。
詳しい考え方は、izablogの投資方針|オルカン・現金・4%ルールでサイドFIREへにまとめています。
新NISAも活用中
新NISAでは、オルカンを購入しています。
以前は毎月積立をしていましたが、年初一括も取り入れるようになりました。
なお、僕の新NISAへの投資資金は、毎年の家計収入からすべて捻出しているわけではありません。
主に、結婚前から保有していた資産を新NISAへ移しています。
実際の購入履歴や運用成績は、新NISA運用実績|2024年からの推移と年初一括の結果で公開しています。
住宅購入と移住も計画中
サイドFIREに合わせて、住宅購入と移住も考えています。
現在は新築・中古の両方を検討中です。
重視しているのは、次のような条件です。
- 子どもが通学しやすい立地
- 実家との距離
- 断熱性能と快適さ
- 駐車場や収納の広さ
- 家事のしやすさ
- 災害リスク
住宅価格だけでなく、家族が長く快適に暮らせることを大切にしています。
住宅購入後に退職する予定
現在考えている流れはこちらです。
- 住宅購入と住宅ローンの準備
- 会社員として在籍中に住宅購入
- 移住と生活環境の整備
- 資産・生活費を再確認
- 条件が整えば退職
住宅ローンの審査や退職後の収入を考え、住宅購入は会社員のうちに進めたいと思っています。
また、できれば子どもが小学校に入学する前に移住したいと考えています。
住宅購入でサイドFIREの時期が変わる可能性もありますが、家族の暮らしを優先する方針です。
サイドFIRE後の働き方
僕が目指しているのは、完全に働かない生活ではありません。
資産を活用しながら、無理のない範囲で仕事を続けるつもりです。
退職後の労働収入は、年収200〜300万円程度を想定しています。
なお、妻の収入は計画に含めていません。
理想は自営業
できれば、自分で働く時間や仕事内容を決められる自営業を目指したいと思っています。
ただし、最初から安定した収入が得られるとは限りません。
そのため、パートやアルバイト、勤務時間の短い仕事なども選択肢に入れています。
ブログ収益も、生活費を支える必須条件にはしない方針です。
今も会社員としての安定収入を得ながら、無理をしすぎない働き方を意識しています。
収入のためだけに働くのではなく、自分に合った仕事を選べるようになりたい。
それが僕の考えるサイドFIREです。
資産の取り崩し方針
サイドFIRE後は、労働収入だけでなく、運用資産も少しずつ取り崩す予定です。
そのため、現在はSBI証券と楽天証券でオルカンの自動売却を検証しています。
| 証券会社 | 検証方法 |
|---|---|
| SBI証券 | 定額取り崩し |
| 楽天証券 | 定率取り崩し |
定額取り崩しは決まった金額を売却する方法、定率取り崩しは資産額に応じた割合を売却する方法です。
出口戦略では4%ルールも参考にしていますが、実際の取り崩し率は退職時の資産や生活費をもとに判断します。
また、相場が下落したときに備え、現金も確保しておく予定です。
実際の受取額や資産推移は、オルカン自動売却の実績|定額・定率で4%ルール検証で公開しています。
42〜45歳までのロードマップ
サイドFIREまでの準備を、大きく3段階に分けています。
| 段階 | やること |
|---|---|
| ① 資産形成 | 家計管理・投資・現金の確保 |
| ② 生活環境の準備 | 住宅購入・移住・教育費の確認 |
| ③ 退職準備 | 収入・生活費・税金・社会保険・取り崩しの確認 |
① 資産形成を続ける
会社員として働きながら、資産形成と家計管理を継続します。
同時に、将来の働き方につながる活動も続けていきます。
② 住宅購入と移住を進める
住宅ローンや購入後の生活費を確認し、家族の生活環境を整えます。
住宅購入によって資産や支出が変わるため、サイドFIRE計画も再確認します。
③ 退職に向けた最終確認
退職前には、次の点を確認します。
- 住宅購入後の資産に余裕があるか
- 生活費と特別費を把握できているか
- 退職後の手取り収入を見込めるか
- 税金や社会保険料を試算できているか
- 相場が下落したときの備えがあるか
- 家族の生活環境が整っているか
退職日は6月末を候補にしていますが、最終的には家族の状況と資産を優先して判断します。
目標の5,500万円に達しても、条件が整っていなければ退職を延期するつもりです。
まとめ|家族との時間を大切にするためのサイドFIRE
我が家は、42〜45歳・資産5,500万円をひとつの目安にサイドFIREを目指しています。
資産形成、家計管理、住宅購入、退職後の仕事を組み合わせながら準備を進めています。
ただし、目標年齢や資産額にこだわりすぎるつもりはありません。
僕が目指しているのは、会社を辞めることではなく、家族との時間や自分の働き方を選べる生活です。
そのために、今の暮らしも大切にしながら、少しずつ準備を続けていきます。
次に読む記事
FIREの種類を知りたい方
FIREの種類をやさしく比較|サイドFIRE・コーストFIREの違いも解説
完全FIRE、サイドFIRE、コーストFIREなど、それぞれの特徴や働き方の違いを紹介しています。
退職前に必要な準備を確認したい方
サイドFIRE前チェックリスト96選|想定外を減らす準備リスト
住宅、家計、税金、社会保険など、退職前に確認しておきたい項目をまとめています。