2025年の資産公開|地方一馬力・家族3人の年間資産推移
こんにちは、いざです。
この記事では、2025年1月〜12月の管理資産の推移を振り返ります。
2025年12月末の管理資産は、
33,537,421円
でした。
2024年12月末は32,345,158円だったため、1年間では、
+1,192,263円
です。
増加率は約3.7%でした。
ただし、2025年は順調に右肩上がりだったわけではありません。
4月には管理資産が27,072,850円まで減少。
前年末から一時、約527万円減っています。
その後は回復し、11月には3,432万円まで増えました。
そして年末には、個別株や米国高配当ETFを整理。
2026年の投資信託中心の運用へつながっていきます。
僕にとって2025年は、
「いくら増えたか」以上に、「これからどう運用するか」が変わった1年
でした。
過去から現在までの資産形成全体は、資産公開まとめ|45歳サイドFIREへの記録にまとめています。
現在の管理資産は、2026年の管理資産公開|地方一馬力・家族3人【毎月更新】で更新しています。
このブログでいう「管理資産」について
この記事で公開している「管理資産」は、僕がサイドFIRE計画の対象としている資産です。
妻が管理している資産や、子ども名義の資産、FIRE計画とは別に管理している資産は含めていません。
そのため、わが家全体の総資産ではありません。
45歳・管理資産5,500万円を目指すために継続して集計している資産
と考えてください。
2026年に集計ルールを整理したため、2025年についても同じ基準になるように過去の数字を再集計しています。
そのため、以前ブログやSNSで公開した数字と一部異なる場合があります。
※この記事は、わが家の資産形成記録です。特定の金融商品や投資方法をすすめるものではありません。
2025年の管理資産|まずは年間結果
2025年の結果をまとめると、次のようになりました。
| 項目 | 金額 |
| 2024年12月末 | 32,345,158円 |
| 2025年4月末 | 27,072,850円 |
| 2025年11月末 | 34,320,636円 |
| 2025年12月末 | 33,537,421円 |
| 年間増加額 | +1,192,263円 |
| 年間増加率 | +約3.7% |
年末だけを見ると、約119万円増えた1年でした。
ただ、その途中では管理資産が500万円以上減っています。
一時は約527万円減った
2024年12月末は32,345,158円。
2025年4月末には27,072,850円となりました。
差額は、
-5,272,308円
です。
約4か月で、管理資産は約16.3%減りました。
3,000万円を超える資産を持っていても、相場が動けば数百万円単位で増減します。
資産額が大きくなるほど、同じ数%の値動きでも金額は大きくなります。
2025年は、それを改めて実感した1年でした。
2025年1月〜12月の管理資産推移
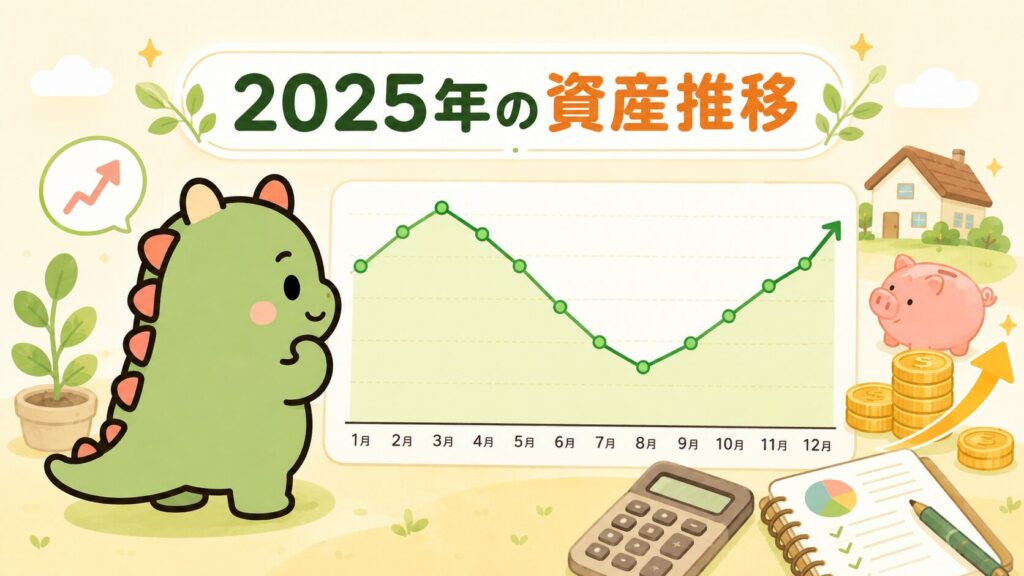
2025年の月末管理資産はこちらです。
| 月 | 管理資産 | 前月比 |
| 2024年12月 | 32,345,158円 | - |
| 2025年1月 | 31,032,443円 | -1,312,715円 |
| 2025年2月 | 30,149,274円 | -883,169円 |
| 2025年3月 | 29,261,349円 | -887,925円 |
| 2025年4月 | 27,072,850円 | -2,188,499円 |
| 2025年5月 | 28,567,616円 | +1,494,766円 |
| 2025年6月 | 29,773,952円 | +1,206,336円 |
| 2025年7月 | 30,949,225円 | +1,175,273円 |
| 2025年8月 | 31,752,771円 | +803,546円 |
| 2025年9月 | 31,940,703円 | +187,932円 |
| 2025年10月 | 33,327,099円 | +1,386,396円 |
| 2025年11月 | 34,320,636円 | +993,537円 |
| 2025年12月 | 33,537,421円 | -783,215円 |
※2024年12月は比較用です。
こうして並べると、2025年は大きく3つの時期に分けられます。
1〜4月|3,235万円から2,707万円へ
2025年は、年初から4か月連続で管理資産が減りました。
2024年12月末は約3,235万円。
2025年4月末には約2,707万円です。
年末の数字だけを見ると、
「2025年も資産が増えた」
となります。
でも、その途中では500万円以上減っています。
当時は新NISAも含め、保有している投資商品の評価額が下がっていました。
それでも、
「下がったから投資をやめる」
「さらに下がりそうだから売る」
といった判断はしていません。
2025年は、新NISAへ毎月30万円の投資をそのまま続けました。
5〜11月|約725万円回復
4月末の27,072,850円を底に、その後は管理資産が回復しました。
11月末には、
34,320,636円
となっています。
4月末から11月末までの増加額は、
+7,247,786円
です。
約26.8%増えました。
特に大きく増えたのが投資信託です。
| 時点 | 投資信託 |
| 2025年4月末 | 8,725,168円 |
| 2025年11月末 | 14,555,061円 |
| 増加額 | +5,829,893円 |
ただし、この約583万円がすべて運用益というわけではありません。
新NISAなどへの追加投資も含まれています。
そのため、
「管理資産が増えた=その金額を投資で儲けた」ではありません。
この資産公開では運用成績だけではなく、
FIREに向けて管理している資産全体がどう変化したか
を記録しています。
12月|金額より資産の中身が大きく変わった
11月末の管理資産は34,320,636円。
12月末は33,537,421円でした。
前月比では、
-783,215円
です。
ただ、2025年12月で注目したいのは、資産額そのものではありません。
資産の中身が大きく変わったこと
です。
年末に、長く保有していた個別株や米国高配当ETFの整理を進めました。
その結果、一時的に現金が大きく増えています。
2025年12月末の管理資産内訳
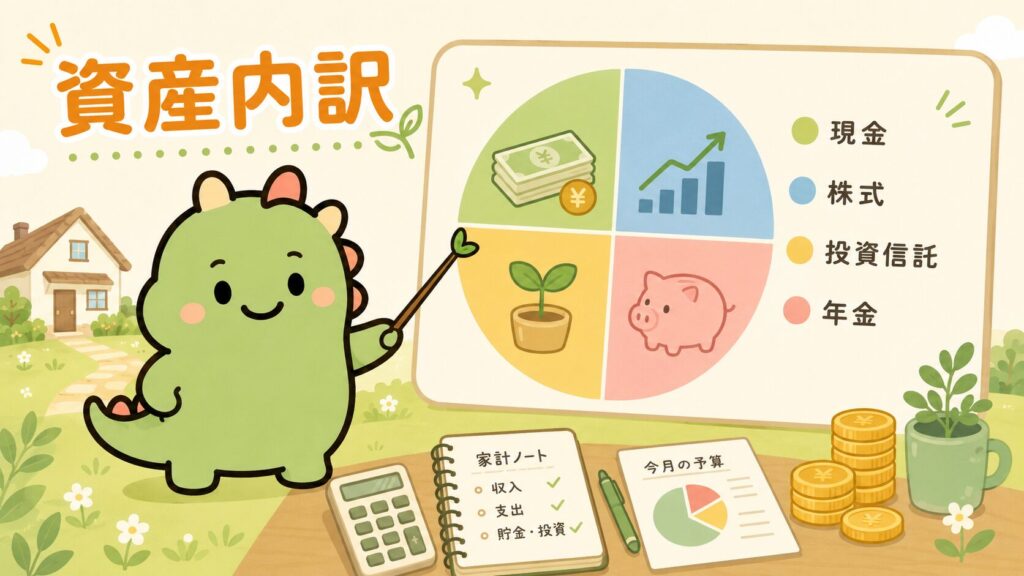
2025年12月末の内訳はこちらです。
| 資産区分 | 金額 | 割合 |
| 現金 | 15,155,235円 | 約45.2% |
| 株式 | 743,100円 | 約2.2% |
| 投資信託 | 15,134,742円 | 約45.1% |
| 年金 | 2,504,227円 | 約7.5% |
| ポイント | 117円 | 約0.0% |
| 合計 | 33,537,421円 | 100% |
現金と投資信託が、それぞれ約45%になっています。
ただし、
「これから現金45%で運用することにした」
わけではありません。
2025年末は、投資方針を切り替えている途中でした。
現金約1,500万円は一時的な状態
2025年11月から2026年1月までを見ると、資産移動が分かりやすくなります。
| 時点 | 現金 | 株式 | 投資信託 |
| 2025年11月末 | 1,832,298円 | 15,522,224円 | 14,555,061円 |
| 2025年12月末 | 15,155,235円 | 743,100円 | 15,134,742円 |
| 2026年1月末 | 1,946,366円 | 0円 | 28,203,847円 |
11月末には約1,552万円あった株式が、12月末には約74万円まで減りました。
その一方で、現金は約1,516万円まで増えています。
そして2026年1月末には株式区分が0円となり、投資信託は約2,820万円まで増えました。
つまり、2025年12月末は、
高配当株などから投資信託中心の運用へ移る途中
だったことが分かります。
1か月だけ資産内訳を見ると、
「現金を増やしたのかな?」
と思うかもしれません。
前後まで見ると、投資方針を変更するための一時的な状態だったことが分かります。
2026年以降の資産推移は、2026年の管理資産公開|地方一馬力・家族3人【毎月更新】で続けて記録しています。
2025年は投資方針が変わった1年
2025年を振り返って、一番大きかったのは、
管理資産が約119万円増えたことではありません。
投資に対する考え方そのものが変わったことです。
以前と現在を簡単に比べると、こんな感じです。
| 項目 | 以前 | 現在の方針 |
| 主な運用 | 高配当株+投資信託 | オルカンなど投資信託中心 |
| お金の受け取り方 | 配当・分配金 | 必要な分を取り崩す |
| 投資商品の数 | 複数を管理 | できるだけシンプルに |
| 投資の手間 | 配当・税金なども管理 | 判断や管理を減らす |
| 出口戦略 | 配当金を受け取る | 投資信託を売却する |
高配当株投資が悪かったわけではありません。
実際に配当金を受け取ったことで、
資産がお金を生んでくれる感覚
も経験できました。
その経験があったからこそ、
「自分にはもっとシンプルな方法の方が合っている」
と考えるようになりました。
高配当ETFをやめた理由は、米国高配当ETFをやめた理由|オルカン中心に戻した本音でまとめています。
新NISAは毎月30万円を継続
2025年は、新NISAへ毎月30万円を投資しました。
年間では360万円です。
2024年も毎月30万円だったため、2025年末には2024年分と合わせて720万円を投資したことになります。
相場が下がった時期もありましたが、毎月の投資はそのまま続けました。
僕が重視しているのは、
相場の上下を当てることより、決めた方法を続けやすくすること
です。
なお、僕自身の新NISAの投資資金は、毎年の家計収入から360万円を捻出しているわけではありません。
主に、結婚前から保有していた資産を新NISAへ移しています。
新NISAだけの評価額や損益、2024年からの推移は、新NISA運用実績を公開|2024年からの推移と年初一括の結果で記録しています。
この資産公開記事では、
管理資産全体はこの記事、新NISAの成績は新NISA実績記事
と役割を分けています。
10月からオルカンの自動売却を開始
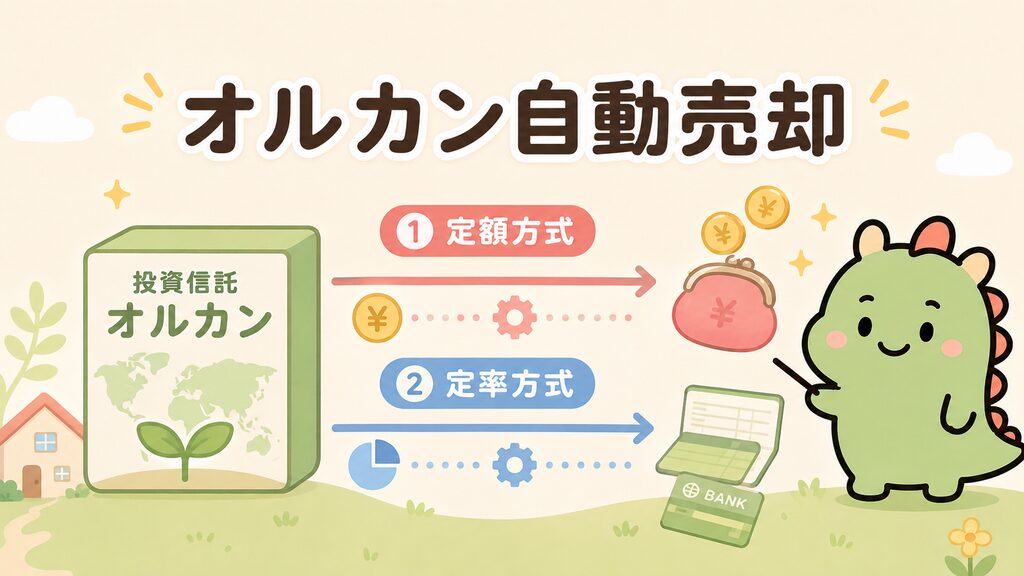
2025年には、もう一つ新しく始めたことがあります。
オルカンの自動売却です。
2025年10月から、
- SBI証券:定額取り崩し
- 楽天証券:定率取り崩し
という2つの方法を試し始めました。
資産形成というと、
「どう増やすか」
ばかり考えがちです。
でも、サイドFIRE後は増やした資産を実際に使う必要があります。
インデックス投資は、保有しているだけでは生活費として使えません。
どこかで売却する必要があります。
そこで、会社員のうちから少額で取り崩しを経験することにしました。
現在の検証結果は、オルカン自動売却の実績公開|定額・定率で4%ルール検証で更新しています。
年末に個別株・米国高配当ETFを整理
そして2025年末。
個別株や、保有していた米国高配当ETFの整理を進めました。
理由は、
- 投資信託中心の運用へ集約したい
- 管理する商品を減らしたい
- 配当や税金などの手間を減らしたい
- 家族にも分かりやすい資産構成にしたい
- 将来は自分で取り崩す方法を使いたい
と考えるようになったからです。
高配当株で失敗したから売却したわけではありません。
むしろ、実際にやってみたからこそ、
自分には何が合っているのか
が分かりました。
現在は、
投資信託を中心に保有し、必要になったら取り崩す
というシンプルな形を基本にしています。
現在の投資方針は、放置投資で心を整える|新NISAはオルカン一本で続ける方針でまとめています。
2026年につながった投資方針
2025年に投資方法を整理したことで、2026年の運用も変わりました。
大きく変わったのは、
高配当株から「投資信託を保有して、自分で取り崩す」方法へ移ったこと
です。
さらに、新NISAの買い方も変えました。
| 年 | 新NISAの投資方法 |
| 2024年 | 毎月30万円 |
| 2025年 | 毎月30万円 |
| 2026年 | ほぼ年初一括 |
毎月30万円の積立が悪くなったわけではありません。
僕の場合は、
「今買って大丈夫かな?」
「もう少し待とうかな?」
と考える時間そのものを減らしたくなりました。
2025年に資産管理をシンプルにした流れが、そのまま2026年の投資方法にもつながっています。
2026年の最新状況は、2026年の管理資産公開|地方一馬力・家族3人【毎月更新】で確認できます。
45歳・管理資産5,500万円へ
僕が現在ひとつの目安にしているのが、
45歳・管理資産5,500万円
でのサイドFIREです。
ただし、5,500万円になれば必ず会社を辞める、という意味ではありません。
その時点の、
- 家族の生活
- 年間生活費
- 住宅
- 教育費
- 働き方
- 相場環境
などを見ながら判断します。
資産額そのものをゴールにするのではなく、
会社に依存しすぎず、家族との生活や自分の時間を選びやすくすること
が目的です。
45歳までに何を準備するのかは、45歳・資産5500万円へ|地方一馬力・家族3人のサイドFIREロードマップにまとめています。
まとめ|2025年は資産額より投資方針が変わった年
2025年の管理資産をまとめます。
| 項目 | 結果 |
| 2024年12月末 | 32,345,158円 |
| 2025年4月末 | 27,072,850円 |
| 2025年11月末 | 34,320,636円 |
| 2025年12月末 | 33,537,421円 |
| 年間増加額 | +1,192,263円 |
| 年間増加率 | +約3.7% |
2025年末の管理資産は、前年末から約119万円増えました。
でも、その途中では約527万円減っています。
そして4月から11月にかけては、約725万円増えました。
1年間の最初と最後だけを見ると、
資産形成の途中で何が起きていたのかは分かりません。
2025年は、
- 新NISAへ毎月30万円を投資
- 下落しても投資を継続
- オルカンの自動売却を開始
- 個別株・米国高配当ETFを整理
- 投資信託中心のシンプルな運用へ移行
という1年でした。
高配当株をやってきた経験も無駄ではありません。
配当金を受け取ったからこそ、分かったこともあります。
そして最終的には、
自分には、もっとシンプルな投資の方が合っている
という結論になりました。
2026年からは、資産を増やすことだけではなく、
増やしたお金をいつ、何のために使うのか
も考えながら資産形成を続けています。
2025年の記事は、これで年間振り返りとして固定します。
今後の最新管理資産は、2026年の記事で更新していきます。
次に読む記事
最新の管理資産を見る
過去から現在までの管理資産推移を見る
新NISAの運用結果を見る
新NISA運用実績を公開|2024年からの推移と年初一括の結果
オルカンの取り崩し結果を見る
45歳までの計画を見る
45歳・資産5500万円へ|地方一馬力・家族3人のサイドFIREロードマップ