izablogの投資方針|オルカン・現金・4%ルールでサイドFIREへ
こんにちは、いざです。
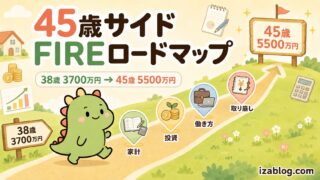
僕は、地方在住・一馬力・家族3人で、45歳・資産5,500万円のサイドFIREを目指しています。
そのために続けているのが、できるだけシンプルな資産運用です。
結論からいうと、現在の投資方針はこうです。
- 新NISAではオルカンのみを買う
- 投資信託は基本的に自動積立
- 相場はできるだけ見ない
- 生活を守るための現金も持つ
- 高配当ETFよりインデックス投資を中心にする
- 出口戦略は4%ルールを参考にする
- 実際に投資信託を自動売却して取り崩しを練習する
- 家族にも説明できる仕組みにする
僕が目指しているのは、投資で一番になることではありません。
家族の暮らしを守りながら、働き方を少しずつ選べる状態をつくることです。
そのため、投資はなるべく迷わない仕組みにしています。
この記事では、オルカンという商品そのものではなく、積み立て・現金・出口戦略まで含めたizablog全体の投資方針をまとめます。
※本記事は僕自身の投資方針をまとめたものであり、特定の商品への投資を勧めるものではありません。投資判断はご自身の責任でお願いします。
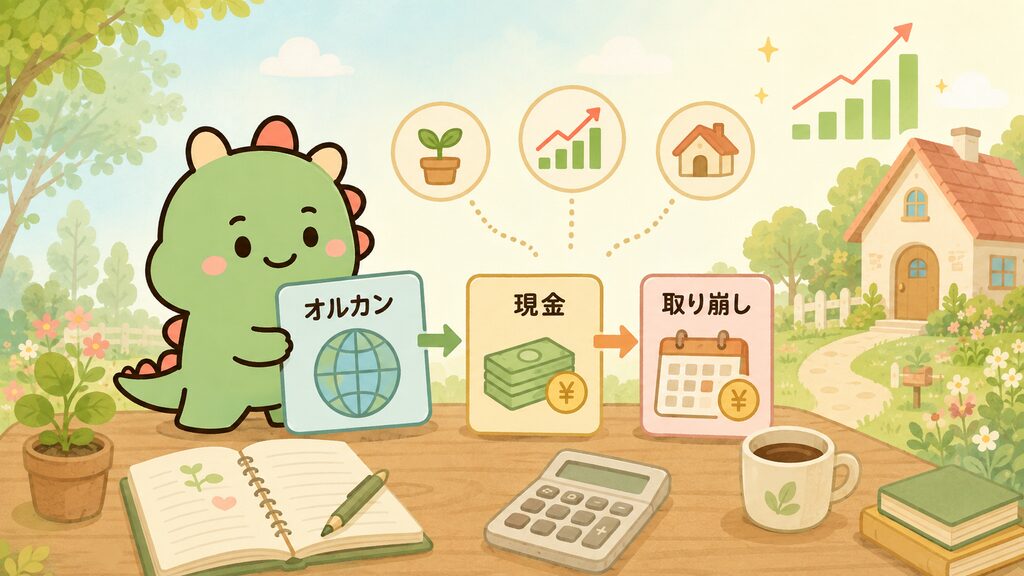
僕の投資方針は「迷わない仕組みをつくる」
僕が投資で大切にしているのは、
できるだけ迷わないこと
です。
投資を始めると、選択肢はいくらでも出てきます。
S&P500。
オルカン。
高配当株。
NASDAQ100。
個別株。
新興国株。
どれも魅力的に見えることがあります。
でも、選択肢が増えるほど、
「こっちの方が増えるのでは?」
「今から乗り換えた方がいいのでは?」
と考える時間も増えます。
僕自身、いろいろな投資を経験してきました。
その結果、今は投資先を増やすより、迷わず続けられる仕組みの方が大切だと感じています。
現在の投資方針まとめ
現在の考え方をまとめると、次のようになります。
| 項目 | 僕の方針 |
|---|---|
| 新NISA | オルカンのみ |
| 特定口座 | S&P500など既存資産あり |
| 旧つみたてNISA | S&P500あり |
| 今後の主力 | オルカン |
| 買い方 | 自動積立を基本にする |
| 現金 | 生活防衛資金として確保 |
| 売り方 | 4%ルールを参考に少しずつ取り崩す |
| 投資の目的 | 家族の暮らしとサイドFIREを支える |
投資商品をたくさん持つことが目的ではありません。
家族にも説明できて、自分自身も迷わず続けられること。
これを優先しています。
新NISAはオルカンのみ。でも資産全体はオルカン一本ではない
新NISAでは、オルカンのみを買う方針です。
ここでいうオルカンは、eMAXIS Slim 全世界株式(オール・カントリー)のことです。
一方で、僕の管理資産すべてがオルカンというわけではありません。
特定口座や旧つみたてNISAには、過去に購入したS&P500も残っています。
そのため、
「保有資産は全部オルカン」ではなく、「これから新NISAで積み上げる主力をオルカンにする」
という考え方です。
S&P500が悪いと思っているわけでもありません。
どちらが将来一番増えるかを当てるより、僕は世界全体にまとめて投資して、そのまま続ける方を選びました。
新NISAをオルカン一本にしている理由やS&P500との違いは、別の記事で詳しくまとめています。
この記事では商品の比較ではなく、その先の家計・現金・出口戦略まで含めた投資方針を中心に見ていきます。
放置投資にしている理由
僕は基本的に、投資を放置しています。
投資に興味がないわけではありません。
むしろ以前は、かなり相場を見ていました。
株価が上がればうれしい。
下がれば不安になる。
SNSで大きな利益を見れば、自分も別の商品を買いたくなる。
でも、これを続けていると疲れます。
そして気づきました。
投資は人生の主役ではありません。
僕が時間を使いたいのは、
家族と過ごすこと。
仕事。
ブログ。
家計を整えること。
趣味。
これからやりたいこと。
そのため、投資はできるだけ自動化します。
給料が入る。
決めた金額を積み立てる。
あとは基本的に放置する。
このくらいの距離感が、僕には合っています。
投資成績を毎日確認するより、
投資を気にしなくても生活できる仕組みをつくる。
その方が長く続けやすいと感じています。
現金は「心を守るクッション」として持つ
投資をシンプルにするためには、現金も大切です。
僕は全財産を投資するつもりはありません。
家族3人で暮らしていれば、予定外の支出もあります。
車の修理。
家電の買い替え。
子どもの支出。
毎月の生活費。
将来の大きな買い物。
こうしたお金まで株式に入れてしまうと、相場が下がったときに困ります。
必要なタイミングで売却すると、大きな含み損が出ている可能性もあります。
だから、生活に必要なお金は現金で持ちます。
現金は投資信託のように大きく増えるものではありません。
それでも、僕にとっては大切な資産です。
現金があるから、相場が下がっても慌てにくくなる。
現金があるから、投資を長く続けやすくなる。
僕にとって現金は、ただの待機資金ではありません。
家族の生活と、自分の心を守るクッションです。
現在の管理資産がどうなっているかは、資産公開まとめ|45歳サイドFIREへの記録で定期的に公開しています。
高配当ETFをやめてインデックス投資中心にした理由
以前の僕は、米国高配当ETFも保有していました。
SPYD・HDV・VYMです。
分配金が入るのはうれしかったです。
「資産がお金を生んでいる」
という実感もありました。
その経験自体を後悔しているわけではありません。
それでも現在は、すべて売却しています。
理由は、高配当ETFが悪いからではありません。
今の僕には、インデックス投資を中心にしたシンプルな仕組みの方が合っていたからです。
高配当ETFを持っていると、
- 分配金の確認
- ドルの管理
- 円転
- 税金
- 外国税額控除
- 再投資するか使うか
など、少しずつ考えることが増えます。
これを楽しめる人もいると思います。
ただ、僕が目指しているのは、
買う → 長く持つ → 必要になったら少しずつ売る
というシンプルな形です。
家族にも、この方が説明しやすいです。
SPYD・HDV・VYMをすべて売却して高配当ETFをやめた理由は、こちらで詳しくまとめています。
出口戦略は4%ルールを参考にする
インデックス投資で僕が長く悩んでいたのが、
「貯めた資産をどう使うのか」
という問題です。
積み立てるのは簡単です。
毎月買えばいいからです。
でも、使う段階になると一気に難しくなります。
いつ売るのか。
いくら売るのか。
定額なのか。
定率なのか。
暴落していても売るのか。
税金はいくらかかるのか。
そこで参考にしているのが、4%ルールです。
4%ルールとは、資産の一定割合を毎年取り崩しながら生活する考え方です。
ただし、僕は「4%なら絶対に資産がなくならない」と考えているわけではありません。
日本で暮らす場合は、
為替。
税金。
社会保険。
家族構成。
生活費。
働いて得る収入。
こうした条件も変わります。
なので僕にとって4%ルールは、正解ではなく出口戦略を考えるための目安です。
オルカンを定額・定率で取り崩す4%ルールの検証方法もまとめています。
SBI証券と楽天証券で自動売却を実験中
出口戦略は、頭で考えるだけでは分からないこともあります。
そこで現在は、自分のお金を使ってオルカンの自動売却を試しています。
SBI証券では定額。
楽天証券では定率。
少額ですが、実際に毎月取り崩しています。
やってみると、
「評価額が減ったときにどう感じるのか」
「毎月お金が入る安心感はあるのか」
「定額と定率では何が違うのか」
といったことが見えてきます。
これは将来、サイドFIREしたときの練習でもあります。
オルカン自動売却の定額・定率の実績は毎月更新しています。
暴落時は「頑張る」よりルールに頼る
長く投資していれば、大きな下落もあると思っています。
そのとき、
「絶対に売らないぞ」
と気合いだけで耐えるつもりはありません。
僕は、暴落してから考えるのではなく、先にルールを決めておきます。
| 暴落時のルール | 考え方 |
|---|---|
| 生活防衛資金には手をつけない | 生活を投資と切り離す |
| 感情だけで売らない | 一度時間を置く |
| 投資方針を急に変えない | 平常時に決めた方針を優先 |
| SNSやニュースを見すぎない | 不安を増やしすぎない |
| 家族の生活を優先する | 投資より暮らしが先 |
| 必要なら積立額を減らす | 無理して投資を続けない |
大切なのは、暴落に強い人になることではないと思っています。
弱いときでも続けられる仕組みをつくっておくこと。
現金を持つことも、自動積立も、投資商品を増やしすぎないことも、そのためです。
僕がやらない投資
投資方針を決めるときは、
「何を買うか」
だけでなく、
「何をやらないか」
も決めています。
| 積極的にやらないこと | 理由 |
|---|---|
| 短期売買 | 相場を見る時間が増えるため |
| 個別株の銘柄分析 | 管理が複雑になりやすいため |
| 流行だけで投資先を変える | 方針がぶれやすいため |
| レバレッジ商品を主力にする | 家族のお金としては値動きが大きいため |
| 生活防衛資金まで投資する | 必要なときに売却する可能性があるため |
もちろん、これらの投資を否定するつもりはありません。
人によって合う方法は違います。
僕の場合は、
投資をなるべく退屈にして、生活を面白くしたい。
だから、投資では刺激を求めすぎないようにしています。
投資方針は家族に説明できる形にする
投資は、自分一人だけの問題ではありません。
僕には家族がいます。
もし自分に何かあったとき、
何十種類もの金融商品。
たくさんの証券口座。
複雑な売買ルール。
これらが残っていたら、管理する家族の負担になります。
だから、できるだけシンプルにします。
新NISAはオルカン。
必要な現金は別に持つ。
資産を使うときは少しずつ取り崩す。
投資方針は文章でも残す。
このくらい分かりやすくしておきたいです。
資産は、増やすことだけが目的ではありません。
必要なときに使えて、家族にも引き継げること。
そこまで含めて資産形成だと思っています。
この投資方針で45歳サイドFIREを目指す
この投資方針の先にある目標が、サイドFIREです。
僕が目指しているのは、
「もう一生働かない」
という生活ではありません。
資産から生活費の一部をまかないながら、自分に合った仕事やブログなどで不足分を補う。
そして、会社に使う時間を少し減らす。
そんな働き方を考えています。
だから、資産形成も出口戦略まで考えます。
お金を増やすだけではなく、
どう使えば、自分と家族の時間を増やせるのか。
そこまで考えていきたいです。
45歳までの資産目標や働き方、住宅、生活費まで含めた全体計画は、地方一馬力・家族3人で45歳サイドFIREを目指すロードマップにまとめています。
投資方針は暮らしに合わせて変えていい
ここまで投資方針を書きましたが、
これを一生変えないとは決めていません。
実際、僕自身も投資方針を変えてきました。
S&P500を買いました。
高配当ETFも買いました。
そして現在は、オルカン中心のインデックス投資に落ち着いています。
これからも、
家族構成。
資産額。
収入。
働き方。
年齢。
自分の気持ち。
こうした条件は変わります。
そのとき、必要なら投資方針も変えます。
ただし、相場が上がった下がっただけで毎回変えるのではありません。
暮らしが変わったら、投資も見直す。
このくらいの柔軟さでいいと思っています。
まとめ|投資は暮らしを守るための仕組み
現在の投資方針をまとめます。
- 新NISAはオルカンのみ
- 既存のS&P500はそのまま保有
- 今後の主力はオルカン
- 投資は自動積立を基本にする
- 現金も大切にする
- 高配当ETFよりインデックス投資を中心にする
- 出口戦略は4%ルールを参考にする
- 実際に自動売却して取り崩しを練習する
- 家族にも説明できる仕組みにする
- 生活が変われば投資方針も見直す
僕にとって、投資は人生を一発逆転させるものではありません。
誰かに勝つためのものでもありません。
自分と家族の暮らしを守り、働き方を少しずつ選べるようにするための仕組みです。
だから、なるべくシンプルにします。
積み立てる。
現金を持つ。
基本は放置する。
必要になったら、少しずつ使う。
この方針で、45歳のサイドFIREまで進んでいきます。
次に読むおすすめ記事
ここから先は、知りたい内容に合わせて読んでみてください。
サイドFIREまでの全体計画を知りたい方
僕が45歳・資産5,500万円を目標に、家計・投資・取り崩し・働き方をどう考えているのかは、地方一馬力・家族3人で45歳サイドFIREを目指すロードマップにまとめています。
なぜ新NISAをオルカン一本にしているのか知りたい方
オルカンとS&P500の違いや、新NISAでオルカンだけを買う理由は、新NISAはオルカンのみでいい?オルカン一本ブログの実践記で詳しくまとめています。
高配当ETFをやめた理由を知りたい方
以前保有していたSPYD・HDV・VYMをすべて売却した経緯は、米国高配当ETFをやめた理由|オルカン中心に戻した本音で紹介しています。
投資信託の出口戦略を知りたい方
オルカンを定額・定率で取り崩す方法や4%ルールについては、オルカン自動売却で4%ルールを検証|定額と定率を比較で詳しく解説しています。
現在の資産額とサイドFIRE進捗を知りたい方
毎月の管理資産と45歳・5,500万円までの進捗は、資産公開まとめ|45歳サイドFIREへの記録で更新しています。
izablogで大切にしている考え方を知りたい方
投資や資産額だけに振り回されず、今の暮らしも大切にしたい理由は、無理しない・頑張りすぎない・比較しない|izablogで伝えたいことにまとめています。