2026年の資産公開|地方一馬力・家族3人の資産推移
こんにちは、いざです。
この記事では、2026年の管理資産の推移を毎月更新しています。
2026年9月末の管理資産は、
34,763,410円
でした。
2025年12月末は33,537,421円だったため、2026年に入ってからは、
+1,225,989円
です。
増加率は約3.7%となりました。
ただし、2026年も一直線に資産が増えているわけではありません。
3月末には3,158万円まで減少。
その後は回復し、7月末には3,769万円まで増えました。
しかし、8月・9月は2か月連続で減少しています。
特に8月は、約125万円で車を購入したことも管理資産減少の大きな要因です。
2025年末に個別株や米国高配当ETFを整理したことで、現在は投資信託中心のシンプルな運用を続けています。
2025年に資産がどう動き、なぜ投資方針を変えたのかは、2025年の資産公開|地方一馬力・家族3人の年間資産推移で振り返っています。
過去から現在までの資産公開記事をまとめて見たい方は、資産公開まとめ|45歳サイドFIREへの記録をご覧ください。
このブログでいう「管理資産」について
この記事で公開している「管理資産」は、僕がサイドFIRE計画の対象としている資産です。
妻が管理している資産や、子ども名義の資産は含めていません。
そのため、「わが家全体の総資産」ではなく、
45歳・管理資産5,500万円を目指すために継続して集計している資産
と考えてください。
2026年9月から集計ルールを整理したため、過去の月についても同じ基準になるように数字を統一しています。
※この記事は、わが家の資産形成記録です。特定の金融商品への投資をすすめるものではありません。投資判断はご自身の責任でお願いします。
2026年9月末の資産公開まとめ
まずは、最新の状況です。
| 項目 | 2026年9月末 |
|---|---|
| 管理資産 | 34,763,410円 |
| 前月比 | -675,563円 |
| 前月比率 | -約1.9% |
| 2025年末比 | +1,225,989円 |
| 2025年末比率 | +約3.7% |
| サイドFIRE目標 | 55,000,000円 |
| 目標まで | 20,236,590円 |
| 進捗率 | 約63.2% |
2025年12月末の33,537,421円から見ると、約9か月で123万円ほど増えています。
一方、7月末の37,693,121円と比べると、
-2,929,711円
です。
約2か月で293万円ほど減りました。
ただし、
管理資産が減った=投資で同じ金額を損した
という意味ではありません。
投資商品の値動きだけでなく、
- 毎月の収支
- 大きな買い物
- 投資信託の売却
- 資金移動
なども管理資産の増減に含まれます。
そのため、この資産公開では、
「投資でいくら儲かったか」ではなく、「FIREに向けた管理資産全体がどう動いたか」
を記録していきます。
2026年1月〜9月の管理資産推移
2025年末からの推移はこちらです。
| 月 | 管理資産 | 前月比 |
|---|---|---|
| 2025年12月 | 33,537,421円 | - |
| 2026年1月 | 32,660,070円 | -877,351円 |
| 2026年2月 | 33,130,752円 | +470,682円 |
| 2026年3月 | 31,582,898円 | -1,547,854円 |
| 2026年4月 | 34,659,972円 | +3,077,074円 |
| 2026年5月 | 36,219,513円 | +1,559,541円 |
| 2026年6月 | 36,561,645円 | +342,132円 |
| 2026年7月 | 37,693,121円 | +1,131,476円 |
| 2026年8月 | 35,438,973円 | -2,254,148円 |
| 2026年9月 | 34,763,410円 | -675,563円 |
※2025年12月は比較用です。
こうして並べてみると、2026年だけでもかなり大きく動いています。
1か月で300万円以上増えた月もあれば、200万円以上減った月もあります。
管理資産が3,000万円を超えてくると、数%動くだけでも金額では100万円単位になります。
さらに、車の購入など大きな支出があれば、その影響も資産額へそのまま表れます。
だからこそ、1か月だけを切り取って投資方針を変えないようにしています。
1〜3月|一時3,158万円まで減少
2026年1月末は32,660,070円でした。
2月には少し回復しましたが、3月末には、
31,582,898円
まで減少しています。
2025年12月末と比べると、
-1,954,523円
です。
約5.8%減りました。
資産の多くを投資信託で運用している以上、これからも大きく増えたり減ったりする時期はあると思います。
短期間の相場を予想するのは難しいため、基本的には決めた投資方針を続けています。
4〜7月|3,769万円まで大きく回復
3月末の31,582,898円から、4月末には34,659,972円へ増えました。
1か月で、
+3,077,074円
です。
その後も、
- 5月:36,219,513円
- 6月:36,561,645円
- 7月:37,693,121円
と増加しました。
3月末から7月末まででは、
+6,110,223円
です。
約4か月で600万円以上増えています。
ただし、7月の金額がそのまま右肩上がりで続くわけではありませんでした。
8月からは、再び管理資産が減っています。
8月|車購入もあり約225万円減少
2026年8月末の管理資産は、
35,438,973円
でした。
7月末から、
-2,254,148円
です。
前月比では約6.0%減りました。
8月は相場の値動きだけでなく、約125万円で車を購入しています。
僕は車そのものを管理資産には計上していません。
そのため、
金融資産として持っていたお金を車へ使えば、管理資産はその分減ります。
今回、車の購入資金を用意するため、保有していたS&P500の投資信託も100万円分売却しました。
数字だけを見ると資産が減っています。
でも、僕自身は、
「100万円を失った」
とは考えていません。
投資信託だったお金を、
自分や家族が実際に使える車という価値へ変えた
と考えています。
資産形成は、口座残高を一番大きくして人生を終えるためにするものではありません。
将来のために増やしながら、必要なときには今の生活にも使う。
今回の車購入は、その一つでした。
車を買うために投資信託を売却したときに考えたことは、S&P500を100万円売却|車に変えて気づいた投資する意味で詳しくまとめています。
9月|3,476万円へ
2026年9月末は、
34,763,410円
でした。
8月末から、
-675,563円
です。
前月比では約1.9%減りました。
これで8月・9月と2か月連続のマイナスです。
7月末の37,693,121円から見ると、約293万円減りました。
ただし、2025年末の33,537,421円はまだ上回っています。
7月だけを見ると、
「かなり資産が増えた」
となります。
9月だけを見ると、
「一気に減ってしまった」
となります。
でも、どちらも資産形成の途中です。
良い月も悪い月も含めて長期で見る。
これからもこの考え方で記録していきます。
2026年9月末の管理資産内訳
2026年9月末の内訳はこちらです。
| 資産区分 | 金額 | 割合 |
|---|---|---|
| 現金 | 907,281円 | 約2.6% |
| 株式 | 0円 | 0% |
| 投資信託 | 30,921,503円 | 約89.0% |
| 年金 | 2,932,448円 | 約8.4% |
| ポイント | 2,178円 | 約0.0% |
| 合計 | 34,763,410円 | 100% |
現在は、管理資産の約9割を投資信託が占めています。
2025年までとは、資産構成がかなり変わりました。
以前は個別株や米国高配当ETFも多く保有していましたが、現在の株式区分は0円です。
投資商品を増やして細かく管理するより、
できるだけシンプルにして、そのまま続けること
を優先しています。
2025年末から2026年へ|投資信託中心の運用に変更
2025年末から2026年1月にかけては、資産額以上に資産の中身が大きく変わった時期でした。
| 時点 | 現金 | 株式 | 投資信託 |
|---|---|---|---|
| 2025年12月末 | 15,155,235円 | 743,100円 | 15,134,742円 |
| 2026年1月末 | 1,946,366円 | 0円 | 28,203,847円 |
2025年末は、個別株や米国高配当ETFを整理したことで、現金が一時的に多くなっていました。
その後、2026年1月末には株式区分が0円となり、投資信託は約2,820万円まで増えています。
つまり、2025年12月末の現金約1,500万円は、
現金を多く持つ方針に変えたのではなく、投資方針を切り替えている途中
でした。
以前は、配当金を受け取る高配当株投資も行っていました。
高配当株が悪かったわけではありません。
実際に配当金を受け取った経験も、僕にとっては大切な投資経験です。
そのうえで、
今の自分には、投資信託を中心にして必要になったら取り崩す方法の方が合っている
と考えるようになりました。
2025年の資産推移と投資方針を変えた流れは、2025年の資産公開|地方一馬力・家族3人の年間資産推移で詳しくまとめています。
2026年の新NISAはほぼ年初一括へ
資産構成だけでなく、新NISAの買い方も変えました。
2024年と2025年は、
毎月30万円
を投資していました。
2026年は、年間投資枠のほとんどを年初に投資しています。
毎月積み立てる方法が悪いと思ったわけではありません。
僕の場合は、
「今は高いかな」
「もう少し待った方がいいかな」
と考える時間そのものを減らしたくなりました。
相場を予想するのではなく、できるだけ投資判断を減らしてシンプルに続ける。
2025年に資産管理を整理した流れが、2026年の新NISAにもつながっています。
新NISAの評価額や評価損益、2024年からの推移は、新NISA運用実績を公開|2024年からの推移と年初一括の結果で記録しています。
この資産公開記事では、新NISAの細かい数字は重複して掲載しません。
管理資産全体はこの記事、新NISAの運用成績は新NISA実績記事
という形で分けています。
45歳・管理資産5,500万円までの現在地
現在の目標は、
45歳・管理資産5,500万円
をひとつの目安にしたサイドFIREです。
2026年9月末の管理資産34,763,410円を基準にすると、
進捗率は約63.2%
です。
目標までは、
20,236,590円
となりました。
ただし、5,500万円になった瞬間に必ず会社を辞める、という意味ではありません。
そのときの、
- 家族の生活
- 年間生活費
- 住宅
- 教育費
- 働き方
- 資産相場
などを見ながら判断します。
資産額そのものをゴールにするのではなく、
会社に依存しすぎず、家族との生活や自分の時間を選びやすい状態を作ること
が目的です。
45歳までに何を準備するのかは、45歳・資産5500万円へ|地方一馬力・家族3人のサイドFIREロードマップにまとめています。
最新の管理資産と5,500万円までの進捗は、今後もこの記事で更新していきます。
オルカンの自動売却も続けています
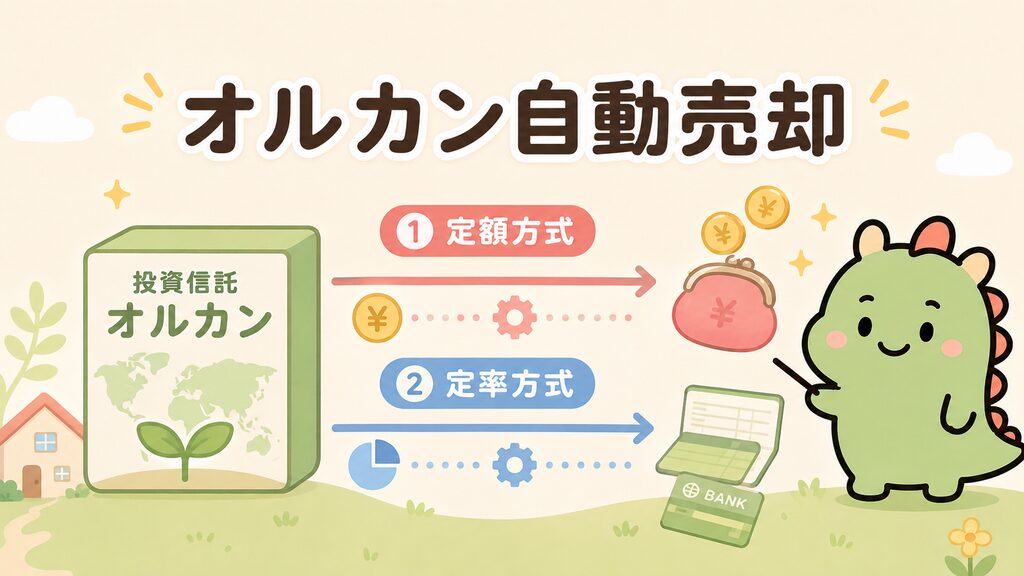
資産を増やす一方で、
増やした資産を将来どう使うのか
も試しています。
2025年10月から、オルカンを使って、
- SBI証券:定額取り崩し
- 楽天証券:定率取り崩し
の自動売却を続けています。
今回の車購入でも感じましたが、
投資したお金を使うことは、増やすこととは別の難しさがあります。
サイドFIRE後は、投資信託を保有しているだけでは生活費として使えません。
どこかで売却して、実際のお金として使う必要があります。
そこで、会社員のうちから少額で取り崩しを経験しています。
最新の受取額や評価額は、オルカン自動売却の実績公開|定額・定率で4%ルール検証で更新しています。
この資産公開記事では、細かい数字は重複して掲載しません。
管理資産の現在地はこの記事、取り崩しの実験は4%自動売却記事
と役割を分けています。
資産公開記事は3つに役割を分けています
izablogでは、資産公開記事を3つに分けています。
| 記事 | 役割 |
|---|---|
| 資産公開まとめ|45歳サイドFIREへの記録 | 資産公開全体の入口 |
| 2025年の資産公開 | 2025年の年間振り返り |
| この記事 | 2026年の最新管理資産を毎月更新 |
資産公開まとめでは、これまでの資産形成全体を確認できます。
2025年資産公開は、高配当株から投資信託中心へ変わった1年を振り返る記事です。
そして、この2026年資産公開だけを毎月更新します。
役割を分けることで、最新の管理資産が変わるたびに過去の記事まで書き換える必要がありません。
今の管理資産を知りたい場合は、この2026年記事。
これまでの流れを見たい場合は、資産公開まとめ。
という形で使い分けています。
まとめ|2026年9月末は3,476万円
2026年9月末の管理資産は、
34,763,410円
でした。
最新状況をまとめます。
| 項目 | 結果 |
|---|---|
| 2025年12月末 | 33,537,421円 |
| 2026年3月末 | 31,582,898円 |
| 2026年7月末 | 37,693,121円 |
| 2026年8月末 | 35,438,973円 |
| 2026年9月末 | 34,763,410円 |
| 2025年末から | +1,225,989円 |
| サイドFIRE目標 | 55,000,000円 |
| 進捗率 | 約63.2% |
| 目標まで | 20,236,590円 |
2026年は3月まで管理資産が減り、その後7月まで大きく回復しました。
一方、8月には約125万円の車を購入。
8月・9月は2か月連続で管理資産が減っています。
こうして振り返ると、
資産形成は一直線には進まない
ことがよく分かります。
そして、資産が減る理由も相場だけではありません。
車を買う。
家を買う。
家族と旅行する。
サイドFIRE後の生活費に使う。
資産形成を続ける先には、いつか「使う」段階がやってきます。
僕自身、まだ資産を減らすことには少し抵抗があります。
それでも、
将来のために増やしながら、必要なときには今の人生にも使う。
このバランスを大切にしたいと思っています。
これからも月に1回、
- 最新の管理資産
- 前月比
- 月次推移
- 資産内訳
- 5,500万円までの進捗
を更新します。
45歳・管理資産5,500万円まで、良い月も悪い月も、大きなお金を使った月もそのまま記録していきます。
次に読む記事
これまでの管理資産推移を見る
投資したお金を車に使った理由を見る
S&P500を100万円売却|車に変えて気づいた投資する意味
45歳までのサイドFIRE計画を見る
45歳・資産5500万円へ|地方一馬力・家族3人のサイドFIREロードマップ