オルカン自動売却の実績公開|定額・定率で4%ルール検証
こんにちは、いざです。
この記事では、オルカンの自動売却結果を毎月まとめています。
僕は現在、オルカンを100万円ずつ用意して、
- SBI証券:毎月3,000円の定額取り崩し
- 楽天証券:毎月0.3%の定率取り崩し
を実際に試しています。
目的は、4%ルールを完全に再現することではありません。
オルカンを自動売却したら、毎月どれくらい手取りで使えるのか。
評価額が上下しても、感情を入れすぎず淡々と続けられるのか。
ここを、自分のお金で小さく検証しています。
2025年10月から2026年9月までの1年間で、累計74,574円を受け取りました。
2026年9月時点では、取り崩し後の評価額は合計2,363,959円です。
僕が将来考えているのは、運用資産から毎月少しずつ取り崩しながら、無理のない仕事と組み合わせて暮らすことです。
今回の実験は、そのための小さな練習でもあります。
資産5000万円を月0.3%取り崩すといくら?サイドFIRE生活費を試算
詳しい検証ルールはこちらの記事にまとめています。
※本記事は投資助言ではありません。投資判断はご自身の責任でお願いします。
オルカン自動売却の結果まとめ
まずは、最新のまとめです。
| 項目 | SBI証券 | 楽天証券 |
|---|---|---|
| 検証方法 | 定額取り崩し | 定率取り崩し |
| 当初投資額 | 1,000,000円 | 1,000,000円 |
| 毎月の設定 | 3,000円 | 0.3% |
| 検証開始 | 2025年10月 | 2025年10月 |
| 最新受取月 | 2026年9月 | 2026年9月 |
| 最新受取額 | 2,892円 | 3,428円 |
| 累計受取額 | 35,078円 | 39,496円 |
| 最新評価額 | 1,180,715円 | 1,183,244円 |
| 評価額+累計受取額 | 1,215,793円 | 1,222,740円 |
この記事では、実際に使える金額を確認したいので、受取額は税引き後の手取り額を記録しています。
2026年9月の受取額は、
- SBI証券:2,892円
- 楽天証券:3,428円
- 合計:6,320円
でした。
1年間の累計受取額は、SBI証券が35,078円、楽天証券が39,496円です。
合計すると、74,574円になりました。
2026年9月時点の評価額は、
- SBI証券:1,180,715円
- 楽天証券:1,183,244円
- 合計:2,363,959円
です。
評価額と累計受取額を合計すると、2,438,533円になりました。
当初投資額200万円から見ると、現時点では+438,533円です。
ただし、これは2026年9月時点の結果にすぎません。
8月と比べると、評価額は約8万円下がっています。
それでも、取り崩しはいつも通り続いています。
大切なのは、短期的な増減で一喜一憂することではありません。
相場が上がっても下がっても、決めた仕組みで淡々と取り崩せるか。
この検証では、そこを記録していきます。
今回の検証ルール
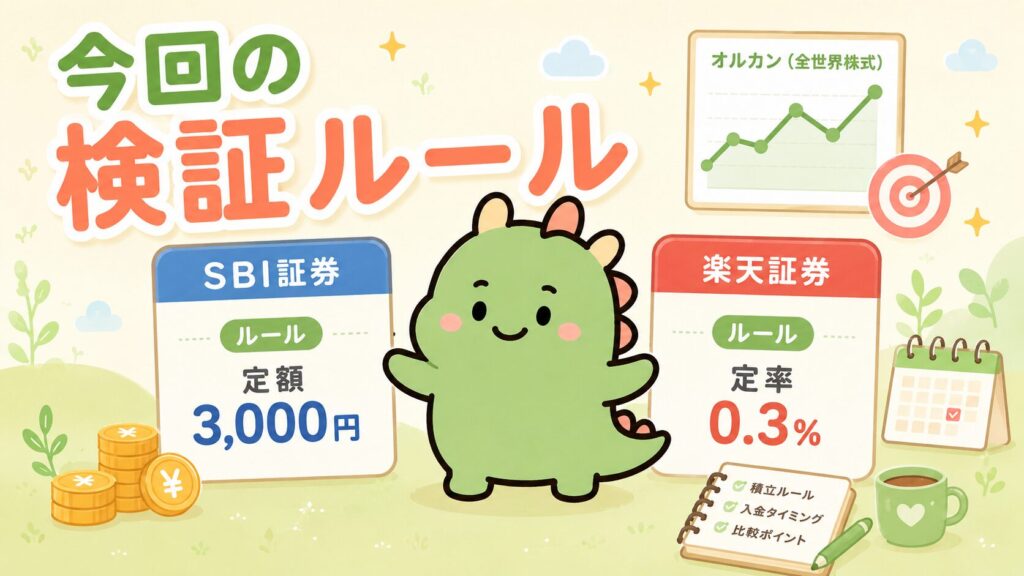
今回の検証ルールは、次のとおりです。
| 項目 | 内容 |
|---|---|
| 投資対象 | オルカン |
| 資産配分 | 株式100% |
| 検証金額 | SBI証券100万円、楽天証券100万円 |
| SBI証券 | 毎月3,000円の定額取り崩し |
| 楽天証券 | 毎月0.3%の定率取り崩し |
| 取り崩し頻度 | 毎月 |
| 取り崩し時期 | 毎月15日頃 |
| 検証期間 | 約3年間を予定 |
| 目的 | オルカンをセルフ年金のように使えるか試す |
ざっくり言うと、オルカン200万円を使った取り崩し実験です。
投資信託は、積み立てるときはシンプルです。
毎月買う。
長く持つ。
あまり触らない。
でも、資産形成を続けていくと、次の疑問が出てきます。
増えた資産は、いつ、どうやって使えばいいのか。
その答えを、実際に取り崩しながら探しています。
参考:楽天証券「定期売却サービス」
楽天証券では、投資信託を決まった日に自動売却する定期売却サービスが提供されています。金額指定・定率指定・期間指定などから選べます。
URL:https://www.rakuten-sec.co.jp/web/rfund/guide/teikibaikyaku.html
確認日:2026年10月5日
詳しい設定内容や、定額取り崩しと定率取り崩しの違いは、こちらの記事で解説しています。
記録する項目はシンプルにした
最初は、次の項目をすべて記録しようとしていました。
- 売却指定額
- 約定金額
- 売却益
- 税金
- 受渡金額
- 銀行への入金額
- 評価額
ただ、実際にやってみると、証券サイトで確認する項目が多く、毎月の更新がかなり面倒でした。
そこで現在は、主に次の3つだけを記録しています。
- 実際に使える受取額
- 取り崩し後の評価額
- 続けてみた感想
細かい売却益や税金の内訳は、毎月追いかけません。
この検証の目的は、税金計算を完璧にすることではありません。
オルカンを自動売却して、毎月いくら使えるのかを確認することです。
出口戦略は、続けられなければ意味がありません。
だから、この検証も無理なく更新できる形を優先します。
楽に生きるための仕組みを、面倒な管理で苦しくしても仕方がありません。
月別の取り崩し実績
2025年10月から2026年9月までの実績はこちらです。
| 月 | SBI受取額 | 楽天受取額 | 合計受取額 | SBI評価額 | 楽天評価額 |
|---|---|---|---|---|---|
| 2025年10月 | 2,986円 | 3,055円 | 6,041円 | 1,023,073円 | 1,019,525円 |
| 2025年11月 | 2,966円 | 3,098円 | 6,064円 | 1,056,120円 | 1,038,466円 |
| 2025年12月 | 2,955円 | 3,169円 | 6,124円 | 1,072,677円 | 1,068,672円 |
| 2026年1月 | 2,933円 | 3,231円 | 6,164円 | 1,121,962円 | 1,095,639円 |
| 2026年2月 | 2,939円 | 3,215円 | 6,154円 | 1,096,299円 | 1,089,410円 |
| 2026年3月 | 2,939円 | 3,204円 | 6,143円 | 1,094,986円 | 1,085,788円 |
| 2026年4月 | 2,927円 | 3,243円 | 6,170円 | 1,115,784円 | 1,103,206円 |
| 2026年5月 | 2,898円 | 3,398円 | 6,296円 | 1,177,069円 | 1,168,594円 |
| 2026年6月 | 2,897円 | 3,441円 | 6,338円 | 1,194,897円 | 1,187,207円 |
| 2026年7月 | 2,874円 | 3,507円 | 6,381円 | 1,228,290円 | 1,217,105円 |
| 2026年8月 | 2,872円 | 3,507円 | 6,379円 | 1,227,250円 | 1,216,793円 |
| 2026年9月 | 2,892円 | 3,428円 | 6,320円 | 1,180,715円 | 1,183,244円 |
2026年9月の合計受取額は、6,320円でした。
前月の6,379円から、59円減っています。
一方、評価額合計は、
- 2026年8月:2,444,043円
- 2026年9月:2,363,959円
となり、前月から80,084円減少しました。
8月までは比較的高い評価額が続いていましたが、9月は少し大きめに下がりました。
でも、こういう月こそ今回の検証で見たかったところです。
評価額が下がると、
「今は売らない方がいいのでは?」
と考えたくなります。
でも、自動売却なら僕が毎月判断する必要はありません。
今月も、設定してあるルールに沿って取り崩されました。
相場が上がったら続ける。
相場が下がったら止める。
ではなく、
上がっても下がっても、同じ仕組みを続ける。
少額の実験ではありますが、サイドFIRE後の取り崩しを考えるうえで、この経験は大きいと感じています。
相場を読んで売買しない理由については、こちらの記事でもまとめています。
ここまでの累計まとめ
2026年9月時点の結果をまとめます。
| 項目 | 金額 |
|---|---|
| SBI証券の累計受取額 | 35,078円 |
| 楽天証券の累計受取額 | 39,496円 |
| 合計受取額 | 74,574円 |
| SBI証券の最新評価額 | 1,180,715円 |
| 楽天証券の最新評価額 | 1,183,244円 |
| 評価額合計 | 2,363,959円 |
| 評価額+累計受取額 | 2,438,533円 |
| 当初投資額からの差 | +438,533円 |
当初投資額は、SBI証券100万円、楽天証券100万円の合計200万円です。
1年間で74,574円を受け取りながら、評価額は2,363,959円になっています。
評価額と累計受取額を合わせると、2,438,533円です。
ただし、8月時点ではこの金額が2,512,297円ありました。
1か月で見ると、73,764円減っています。
資産は一直線に増えるわけではありません。
取り崩していても増える月がある。
取り崩しながら下がる月もある。
この両方を経験しながら、自分がどこまで淡々と続けられるかを確認していきます。
この検証で見たいのは、
- 取り崩しながら資産はどう動くのか
- 相場下落時に自分の気持ちはどう動くのか
- 定額と定率のどちらが続けやすいのか
- 自動売却を生活費として使えるのか
という部分です。
短期間の結果ではなく、長い目で見ていきます。
定額取り崩しと定率取り崩しの違い
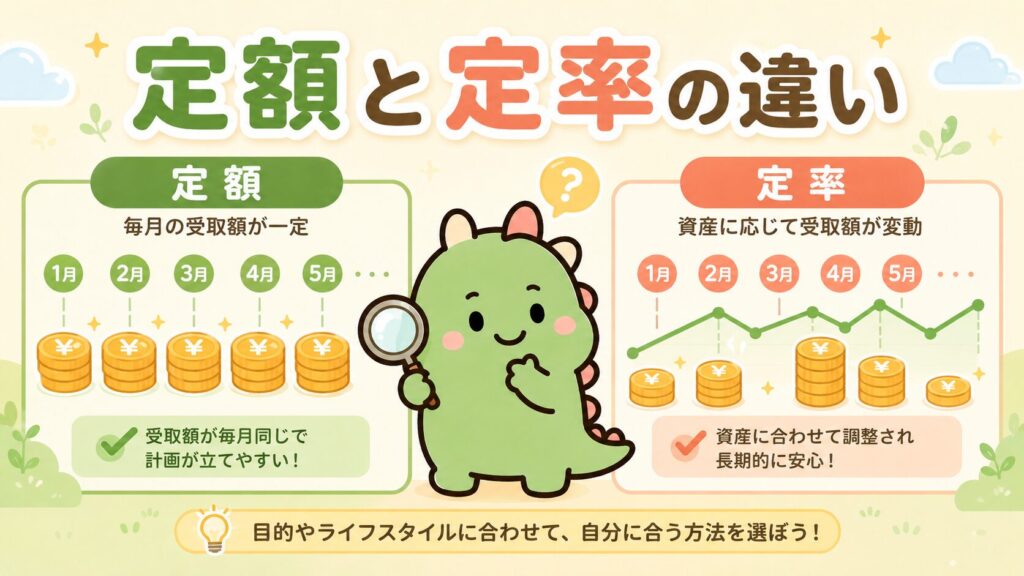
今回試している2つの方法を比較します。
| 比較項目 | SBI証券 | 楽天証券 |
|---|---|---|
| 取り崩し方法 | 定額取り崩し | 定率取り崩し |
| 設定 | 毎月3,000円 | 毎月0.3% |
| 税引き前の売却額 | 原則一定 | 評価額に応じて変動 |
| 手取り額 | 税金により変動 | 評価額と税金により変動 |
| 家計管理 | 計画を立てやすい | 毎月少し変動する |
| 相場下落時 | 同じ金額を売る | 売却額が自然に減りやすい |
| 向いていそうな人 | 毎月の金額を安定させたい人 | 相場に合わせて調整したい人 |
SBI証券では、毎月3,000円を売却しています。
ただし、特定口座のため、実際の手取り額は3,000円より少なくなります。
2026年9月の手取り額は、2,892円でした。
楽天証券では、保有しているオルカンを毎月0.3%売却しています。
2026年9月の手取り額は、3,428円でした。
8月の3,507円から79円減っています。
定率取り崩しでは、評価額が下がれば受取額も自然に減りやすくなります。
ここは、僕が定率取り崩しに魅力を感じている部分です。
増えたら少し多く使う。
減ったら少し控えめに使う。
自分で毎月判断しなくても、仕組みに任せられます。
ただし、毎月決まった生活費を確保したいなら、定額取り崩しの方が使いやすいと思います。
どちらが正解というより、自分の性格や生活費に合う方法を選ぶことが大切です。
売却額と手取り額は同じではない
今回の検証では、証券サイトに表示される売却額ではなく、最終的な手取り額を記録しています。
特定口座では、売却額に含まれる利益部分に税金がかかります。
そのため、SBI証券で毎月3,000円を売却しても、実際に使える金額は3,000円より少なくなります。
ただし、税金は売却額3,000円の全額にかかるわけではありません。
売却した金額に含まれる利益部分に対してかかります。
売却指定額、約定金額、受渡金額、税金、銀行への入金額の違いは、別の記事にまとめました。
この記事では税金を毎月細かく追いかけず、実際に使える受取額だけを記録します。
完璧な管理よりも、無理なく続けることを優先します。
将来は新NISAからの取り崩しも考える
現在の検証は、特定口座で行っています。
そのため、利益が出ている部分には税金がかかり、売却額より手取り額が少なくなります。
一方、新NISA口座で保有している投資信託の売却益は非課税です。
将来的に新NISAから取り崩す場合は、特定口座よりも手取り額を把握しやすくなります。
僕は、新NISAでもできるだけシンプルな運用を続けたいと考えています。
投資先を増やしすぎない。
相場を見すぎない。
必要になったら、決めたルールで少しずつ使う。
増やすことだけではなく、どう使うかまで仕組みにするのが今後のテーマです。
izablogの投資方針|オルカン・現金・4%ルールでサイドFIREへ
参考:金融庁「NISAを知る」
NISA口座で投資した金融商品から得られる売却益や配当・分配金などの運用益は非課税です。
URL:https://www.fsa.go.jp/policy/nisa2/know/
確認日:2026年10月5日
もちろん、短期的な売買をすすめたいわけではありません。
資産は永遠に眺めるためだけのものでもありません。
増やす。
守る。
必要なときに使う。
ここまで含めて、投資の出口戦略だと思っています。
1年間続けて感じたこと
2025年10月に自動売却を始めて、ちょうど1年が経過しました。
1年間続けてみて、一番大きかったのは、売ることが特別な行為ではなくなってきたことです。
投資を始めた頃は、
「買った投資信託は、できるだけ売らない方がいい」
という感覚が強くありました。
もちろん、長期保有する考え方は今も変わりません。
でも、投資の目的は資産額を最大化することだけではありません。
いつか使うために積み立てています。
この1年間で、毎月約6,000円ずつ実際に取り崩してきました。
評価額が上がった月もありました。
ほぼ横ばいの月もありました。
そして今回のように、1か月で評価額が約8万円下がった月もあります。
それでも、自動売却は同じように続きます。
僕がすることは、基本的に結果を確認するだけです。
上がっても淡々。
下がっても淡々。
横ばいでも淡々。
感情を完全になくすことはできません。
それでも、感情で売却のタイミングを決めない仕組みは作れます。
1年間続けてみて、この考え方は自分にかなり合っていると感じています。
運用資産5,000万円から月0.3%を取り崩した場合の生活費や手取り額は、こちらで具体的に試算しています。
資産5000万円を月0.3%取り崩すといくら?サイドFIRE生活費を試算
受け取ったお金は今の暮らしにも使う
取り崩したお金は、すべて再投資するのではなく、少しずつ使っていきたいです。
たとえば、
- 家族で外食する
- 子どものものを買う
- ちょっとしたお出かけに使う
- ブログ運営費にあてる
- 自分の気持ちが軽くなることに使う
といった使い方です。
資産が増えると、減らしたくない気持ちも強くなります。
でも、資産形成のために今の家族との時間をすべて我慢してしまうと、本来の目的から離れてしまいます。
将来のお金も大切です。
同じくらい、今しか作れない家族との思い出も大切にしたいです。
オルカンの自動売却を、資産を減らすだけの行為ではなく、積み立ててきたお金を暮らしへ戻す仕組みとして考えていきます。
よくある質問
4%ルールなのに、なぜ年3.6%なの?
楽天証券では、毎月0.3%の定率取り崩しを設定しています。
月0.3%を12か月分に単純換算すると、年3.6%です。
4%ルールを厳密に再現するなら、年3.6%とは違います。
今回の検証では、設定をシンプルにして継続しやすくするため、検証開始時に月0.3%を選びました。
そのため、この記事は4%ルールそのものを完全再現する実験ではなく、4%ルールに近い取り崩しを実際に試す検証として見てください。
定額取り崩しと定率取り崩しはどちらがおすすめ?
毎月の受取額を安定させたいなら、定額取り崩しが分かりやすいです。
一方、相場に合わせて売却額を調整したいなら、定率取り崩しが合う可能性があります。
僕は今のところ、定率取り崩しの方が少し合っていると感じています。
ただし、生活費として決まった金額が必要になれば、定額取り崩しを選ぶ可能性もあります。
売却益や税金は毎月記録しないの?
毎月は記録しないことにしました。
証券サイトで確認する項目が多く、更新が続かなくなるからです。
この検証で知りたいのは、税金の細かな内訳ではなく、毎月いくら生活に使えるのかです。
そのため、毎月は手取り額と評価額だけを記録します。
税金の仕組みは、こちらの記事でまとめています。
取り崩しているのに評価額が増えているのはなぜ?
投資信託の値上がりが、これまで取り崩した金額を上回っているためです。
ただし、今回のように評価額が下がる月もあります。
今後も増え続けるとは限りません。
相場が下落すれば、取り崩しながら評価額も減る可能性があります。
だからこそ、上昇相場と下落相場の両方を長く記録していきます。
まとめ|1年間で手取り74,574円を受け取った
この記事では、オルカンの自動売却結果をまとめました。
2026年9月時点の結果は、次のとおりです。
| 項目 | 内容 |
|---|---|
| 集計期間 | 2025年10月〜2026年9月 |
| 今月の合計受取額 | 6,320円 |
| SBI証券の累計受取額 | 35,078円 |
| 楽天証券の累計受取額 | 39,496円 |
| 合計受取額 | 74,574円 |
| 評価額合計 | 2,363,959円 |
| 評価額+累計受取額 | 2,438,533円 |
| 当初投資額からの差 | +438,533円 |
1年間で、合計74,574円を受け取りました。
取り崩し後の評価額と累計受取額を合わせると、2,438,533円です。
現時点では、当初投資額200万円より約44万円増えています。
一方で、2026年9月は前月から評価額が約8万円下がりました。
資産は毎月きれいに増えるわけではありません。
それでも、決めた仕組みを相場の動きだけですぐに変えるつもりはありません。
積み立ても自動。
取り崩しも自動。
確認する数字も最小限。
投資に使う時間や感情を減らしながら、必要なときにお金を使える仕組みを作ります。
楽に生きるために、楽に続ける。
2年目も、受取額と評価額を淡々と記録していきます。
次に読むなら
取り崩しのルールや定額・定率の違いを知りたい方はこちらです。
売却額と実際の入金額が違う理由はこちらで整理しています。
将来、資産5,000万円から月0.3%を取り崩す生活はこちらで試算しています。
資産5000万円を月0.3%取り崩すといくら?サイドFIRE生活費を試算